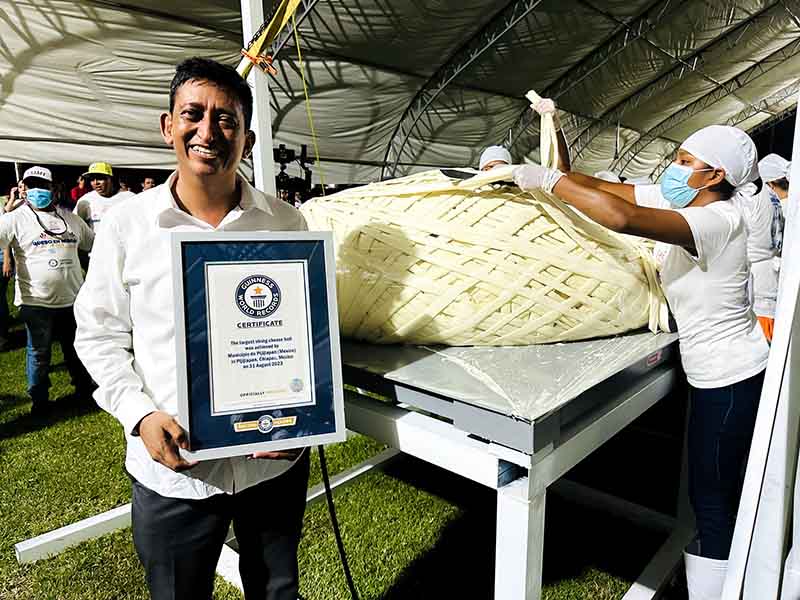
Antes de su magno evento del Record Guinness, la Auditoría Superior ya le había indilgado 15 promociones de responsabilidad administrativa sancionatoria; reportó mantenimiento a vehículos inexistentes, compra y reparto de vales a vehículos sin uso o ajenos al Ayuntamiento
Ainer González/ Diario de Chiapas
La Auditoría Superior del Estado de Chiapas (ASE) advierte en el informe individual ASE/OAC/035/2022, correspondiente a la Cuenta Pública 2021, que el Ayuntamiento de Pijijiapan que encabeza el morenista Carlos Albores Lima, —probablemente— dañó las finanzas del municipio por un monto de 42 millones 528 mil 067 pesos con 91 centavos.
Antes de lograr y presumir la obtención del “récord Guinness” por realizar el quesillo más grande del mundo, la ASE ejecutó en el año 2022 al menos unas 15 promociones de responsabilidad administrativa sancionatoria, así como una promoción del ejercicio de la facultad de comprobación fiscal, y una recomendación, en contra del Ayuntamiento de Pijijiapan que preside Albores Lima, por dar mantenimiento, refacciones y/o combustible a vehículos sin uso, ajenos y/o que causaron baja del municipio, por otorgar recursos a personas que no laboran en el Ayuntamiento, por contratar a personal con doble empleo con incompatibilidad de horarios o con impedimento legal, por realizar obras eléctricas de manera irregular, por conceptos pagados no ejecutados, por conceptos de obra con defectos o vicios ocultos, entrega de certificados fiscales con estatus de cancelado o no registrados en los controles del SAT, por falta de documentación de soporte de tarjetas de análisis de precios unitarios, por la contratación de personal que no cumple con los requisitos que marcan la legislación y normatividad aplicable, por otorgar recursos no comprobados, cancelados, depurados o recuperados, y otras causas más.
OBSERVACIONES
La primera observación, en el que se contempla un probable daño a la Hacienda Pública, señala la Auditoría que es por un importe de 1 millón 838 mil 902.88 pesos, “debido a que suministró combustibles a vehículos que no forman parte del parque vehicular del municipio, según listado proporcionado por el Ayuntamiento y tampoco presentan contratos en comodatos durante el periodo comprendido del 1 de enero al 31 de diciembre del 2021”.
La segunda observación indica la ASE, que fue por un por importe de 4 mil pesos, “debido a que, no acredita documentalmente la solicitud del apoyo económico por parte de la beneficiaria, o en su caso, por los integrantes de la mesa de seguridad, reporte de actividades o evidencia que demuestre de manera fehaciente que efectuó actividades en beneficio del municipio”.
La tercera observación expone el informe de la dependencia, que fue por un monto de 41 mil 209.47 pesos, “debido a deficiencias técnicas de construcción; y conceptos de obra con defectos o vicios ocultos”.
La cuarta observación que manifiesta la Auditoría, fue por por importe de 1 millón 062 mil 953.14 pesos, “por comprobar erogaciones con documentación comprobatoria que no se encuentra vigente, según el portal de internet del Servicio de Administración Tributaria (SAT)”.
La quinta observación de relevancia que refiere el ente fiscalizador, fue por 47 mil 887.61 pesos, “debido a conceptos pagados no ejecutados”. La sexta observación agrega, que fue por 7 mil 050.56 pesos, “debido a deficiencias técnicas de construcción, a trabajos con defectos o vicios ocultos en su ejecución o instalación” para la rehabilitación del Sistema de Agua Potable del Ejido Santa Virginia.
La séptima observación menciona la ASE que fue por 1 millón 654 mil 569.60 pesos, “debido a erogaciones que no justifican los motivos por los que se realizaron o carecen de los documentos para acreditar el destino o cumplimiento del objetivo del gasto; además, conceptos pagados no ejecutados” para la obra de Ampliación de la Red de Energía Eléctrica (Mancomún Carreta).
La octava observación indica la dependencia que fue por 2 millones 346 mil 427.12 pesos, “debido a que la obra está operando de manera irregular (eléctrica) por no integrar al Expediente Unitario de Comprobación del Gasto la documentación correspondiente; además de conceptos pagados no ejecutados”.
La novena observación refiere la Auditoría fue por 994 mil 046.48 pesos, “debido a faltante de documentación soporte de las tarjetas de análisis de precios unitarios”, mientras que la décima observación, añade que fue por 19 millones 198 mil 744.30 pesos, “debido a que se constató que no existe la documentación comprobatoria y justificativa del ejercicio del gasto que acredite la veracidad de los gastos registrados, la obligación de pago y el cumplimiento del objetivo del gasto, respecto a los pagos realizados en los 33 expedientes unitarios de comprobación del Fondo de Aportaciones para el Fortalecimiento de los Municipios y de las Demarcaciones Territoriales del Distrito Federal (FORTAMUN-DF)”.
La décima primera observación expone la ASE que, fue por importe de 2 millones 568 mil 623.87 pesos, “debido a la contratación de personal que no cumple con los requisitos que marcan la legislación y normatividad aplicable”, mientras que para la décimo segunda observación, considera que se determinó un daño por 7 millones 409 mil 526.71 pesos, “debido a la contratación de personal que no cumple con los requisitos que marcan la legislación y normatividad aplicable”.
La décima tercera observación apunta la Auditoría que, fue por un monto de 326 mil 889.04 pesos, “por saldos a deudores que no fueron comprobados, recuperados o depurados”.
Mientras que la penúltima y última observación, considera la ASE que se presentaron porque el Ayuntamiento de Pijijiapan, no implementó controles internos que permitieran comprobar, pagar o cancelar los saldos de las cuentas de pasivos; así como constatar, el debido cumplimiento de las disposiciones legales y normativas aplicables y coordinar las diversas actividades internas para tal efecto. Y por no proporcionar documentos y argumentos al SAT que acreditarán las retenciones del Impuesto sobre la Renta (ISR) en el ejercicio 2021, por un importe de 1 millón 669 mil 390 pesos.