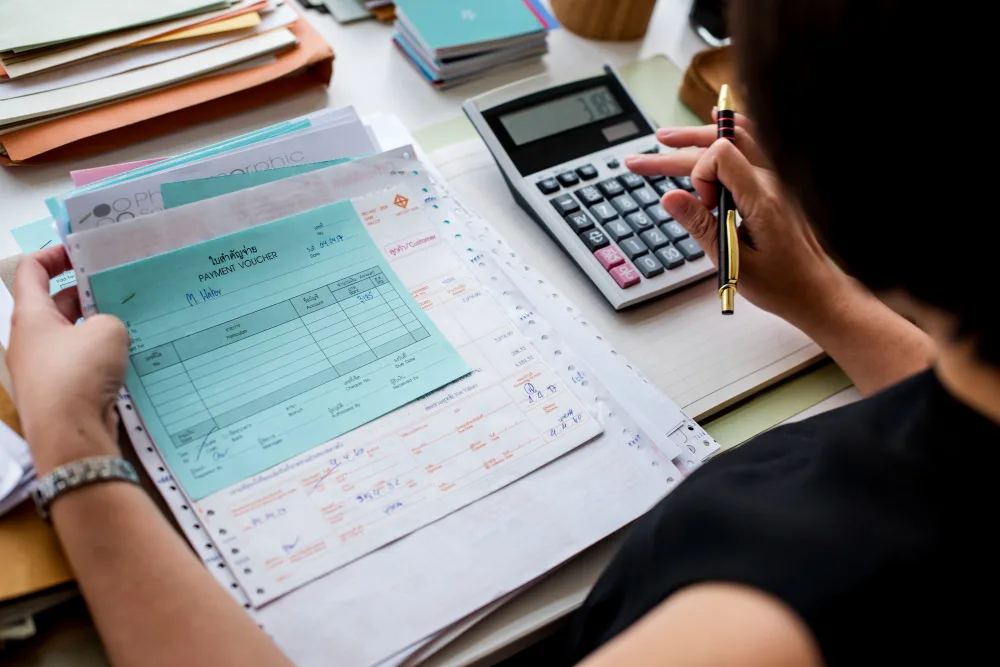
Anotar cada entrada y salida de dinero en una libreta o en una hoja de cálculo no significa tener la contabilidad ordenada. Una lista cronológica de cobros y pagos puede estar completa y, al mismo tiempo, resultar incapaz de responder las preguntas estratégicas sobre la salud real de un emprendimiento.
Registrar datos sin un criterio de clasificación únicamente genera un historial de movimientos sin estructura. Sin categorías claras, es imposible saber si el negocio es rentable o si está consumiendo su capital operativo. El orden contable requiere organizar la información para facilitar la toma de decisiones diarias.
Un registro desestructurado genera una falsa sensación de control que se desvanece al momento de planificar compras. Cuando no se distingue el origen exacto de los recursos, cualquier imprevisto operativo puede desbalancear la liquidez del negocio. Categorizar cada peso es la única forma de tener claridad sobre el margen real.
El problema de mezclar los flujos de dinero
En la gestión cotidiana de un negocio pequeño, confundir los gastos operativos con los retiros personales es el error más recurrente. Cuando los recursos del hogar y los del establecimiento se administran en la misma cuenta, resulta complejo determinar la ganancia real generada por la actividad comercial.
Esta falta de separación se convierte en un obstáculo severo al cerrar el mes o al intentar adquirir nuevo equipamiento. Tampoco es posible identificar qué producto o servicio sostiene la operación y cuál representa una pérdida silenciosa. Mezclar compromisos pendientes con pagos ejecutados distorsiona el panorama financiero del negocio.
Al momento de colaborar con un contador o preparar la información para el cumplimiento de obligaciones, la lista desordenada exige horas de revisión. La falta de categorías claras impide detectar fugas de capital y dificulta la planificación. Estructurar las cuentas es indispensable para proyectar el crecimiento sostenido.
La solución mediante la clasificación por cuentas
Para resolver este desorden se utiliza un sistema jerárquico que asigna cada movimiento a una categoría específica con un código numérico. Antes de organizar los grupos de categorías, conviene revisar en detalle qué es un catálogo de cuentas para entender cómo se estructuran estos índices en la práctica contable. Este instrumento organiza las finanzas en bloques temáticos para su análisis.
Los grandes grupos de este esquema dividen lo que el negocio posee en sus activos y lo que debe en sus pasivos. También registran el capital aportado por el dueño, los ingresos por ventas y los costos directos. Clasificar cada movimiento en su rubro correspondiente permite conocer la situación financiera exacta.
Esta lógica de niveles permite agrupar cuentas generales y desglosar subcuentas específicas según la actividad. Por ejemplo, la categoría de gastos de venta puede dividirse en empaques, fletes o publicidad local. La codificación facilita ubicar el origen y destino de cada peso que entra o sale.
¿Cómo diseñar un esquema a la medida del negocio?
El nivel de detalle de este catálogo debe responder al tamaño actual y a la complejidad real del establecimiento. Crear demasiadas subcuentas en un proyecto pequeño genera burocracia innecesaria y entorpece el registro diario. Un esquema sencillo resulta más eficiente y fácil de mantener en la rutina cotidiana.
A medida que el comercio crece o suma nuevas líneas de productos, el sistema de categorías puede ampliarse de forma progresiva. Lo fundamental es agregar subcuentas sin alterar la estructura base ni romper el historial de los meses previos. La flexibilidad del catálogo permite adaptar el registro al ritmo de ventas.
Incluso en sectores con un ritmo de adopción tecnológica acelerado se requiere mantener esta disciplina organizativa. Un ejemplo del dinamismo comercial en el país se observa en cómo México se consolida como el mayor mercado de videojuegos de América Latina, demostrando la importancia de adaptar la gestión a mercados cambiantes. El crecimiento de cualquier industria exige bases contables firmes.
¿Qué cambia en la práctica diaria del comerciante?
Adoptar una clasificación contable transforma la manera en que se procesa la información de los canales de venta. Al conciliar los movimientos de las tarjetas y billeteras digitales contra los registros propios, cada ingreso se asigna a su categoría correspondiente. Separar las ventas por canal aclara el rendimiento de cada vía de cobro.
Esta organización simplifica de forma notable la preparación de los datos para la contabilidad general del negocio. En lugar de clasificar comprobantes a última hora, la información ya se encuentra distribuida en sus respectivas cuentas. El flujo de trabajo se vuelve predecible y rápido al finalizar cada periodo.
Asimismo, contar con registros clasificados facilita el uso de herramientas digitales en la computadora o el celular. El comerciante puede consultar reportes financieros claros sin necesidad de realizar cálculos manuales complejos. La tecnología potencia el orden contable cuando la información de origen está bien categorizada.
Revisar los informes mensuales organizados por cuentas permite anticipar periodos de bajas ventas y ajustar las compras con tiempo. Esta lectura directa del estado financiero reduce la incertidumbre y ayuda a tomar decisiones respaldadas por datos duros. El análisis constante fortalece la estabilidad del proyecto frente a variaciones del mercado.
Hacia una gestión financiera más ordenada
Comenzar este proceso no exige implementar un sistema complejo desde el primer día. Basta con diseñar una versión mínima con las categorías indispensables de ingresos, costos fijos y gastos operativos básicos. Iniciar con una estructura simple permite consolidar el hábito del registro diario.
A medida que la dinámica comercial lo demande, se podrán añadir niveles de detalle para obtener un análisis más profundo. Pasar de una lista continua a un registro clasificado es el paso determinante para tomar el control del negocio. El orden contable transforma los datos en herramientas para proteger y hacer crecer tu patrimonio.